

Independizarse, alquilar tu primer departamento, conseguir un trabajo estable o empezar a convivir con tu pareja son decisiones que marcan el inicio de la vida adulta. En ese momento, muchas personas comienzan a armar su primer plan financiero: abrir una cuenta de ahorro, evaluar créditos o pensar en inversiones. Pero hay una herramienta que suele quedar fuera de esa lista inicial y que puede ser clave para proteger lo que estás construyendo: el seguro de vida.
Aunque parezca un tema lejano o reservado para quienes ya tienen hijos o una hipoteca, la realidad es que pensar en protección financiera desde temprano tiene ventajas concretas. Cuanto más joven sos, más accesibles son las primas y más simple resulta asegurar tu derecho a estar cubierto en el futuro. Además, si estás armando tu vida con otra persona o si tus ingresos sostienen parte de los gastos familiares, contar con un respaldo económico puede marcar una diferencia enorme ante cualquier imprevisto.
Primeras decisiones financieras: protección y planificación
Cuando empezás a generar ingresos propios, también asumís nuevas responsabilidades. Tal vez estés pagando un alquiler, cuotas de un auto o ayudando económicamente a tu familia. En esa etapa, muchas veces se prioriza el ahorro o la inversión, pero se deja de lado la protección. Sin embargo, ambas cosas pueden convivir en un mismo plan.
Asegurar tu vida a una edad temprana te permite sentar bases sólidas para tu estabilidad económica y protegerte contra eventualidades futuras que podrían afectar tus finanzas personales o las de tu familia. Además, las compañías de seguros suelen ofrecer condiciones más favorables a personas jóvenes y saludables, lo que se traduce en primas más bajas y mayor flexibilidad al momento de elegir coberturas.
Pensar en protección no significa anticipar tragedias, sino tomar decisiones responsables que te den tranquilidad. Si algo inesperado sucede, tus seres queridos no tendrán que enfrentar gastos imprevistos o deudas que vos dejaste pendientes. Es una forma de cuidar lo que construiste, incluso cuando no estés presente.
Qué es un seguro de vida individual y para qué sirve
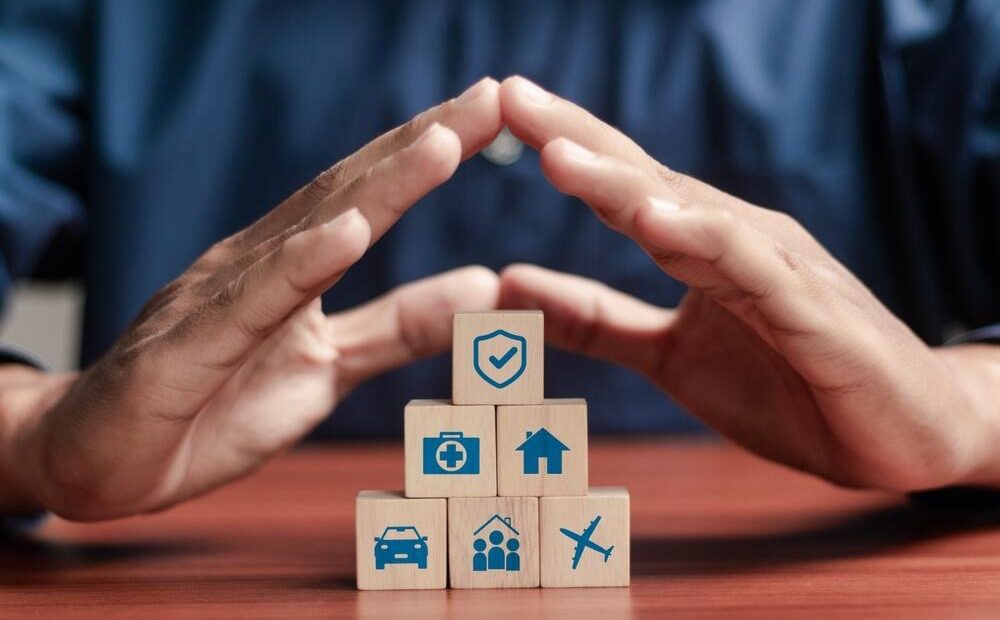
Un seguro de vida es un contrato por el que, a cambio de una prima, se garantiza el pago de un capital a las personas que designes (beneficiarios) si ocurre un hecho cubierto, normalmente el fallecimiento y, dependiendo de la póliza, determinadas situaciones de invalidez. A diferencia de los seguros colectivos que ofrecen algunas empresas, un seguro de vida individual para proteger a tu familia te permite personalizar las coberturas según tus necesidades específicas y mantener la protección incluso si cambiás de trabajo.
Un seguro de vida individual te ayuda a cuidar a tu familia en caso de que no puedas hacerlo, y su función principal es proteger a tu cónyuge o hijos ante una muerte prematura. Pero también puede cubrir situaciones de incapacidad permanente que te impidan seguir trabajando y generando ingresos. En ese sentido, funciona como un colchón financiero que permite a tus beneficiarios reorganizarse sin caer en problemas económicos graves.
Para qué sirve un seguro de vida depende de tu situación particular. Puede ayudar a cubrir gastos funerarios, cancelar deudas pendientes como préstamos personales o créditos, garantizar la continuidad de estudios universitarios o simplemente brindar un respaldo económico mientras tu familia se adapta a una nueva realidad. Lo importante es que vos elegís quiénes son los beneficiarios y cómo querés que se distribuya ese capital.
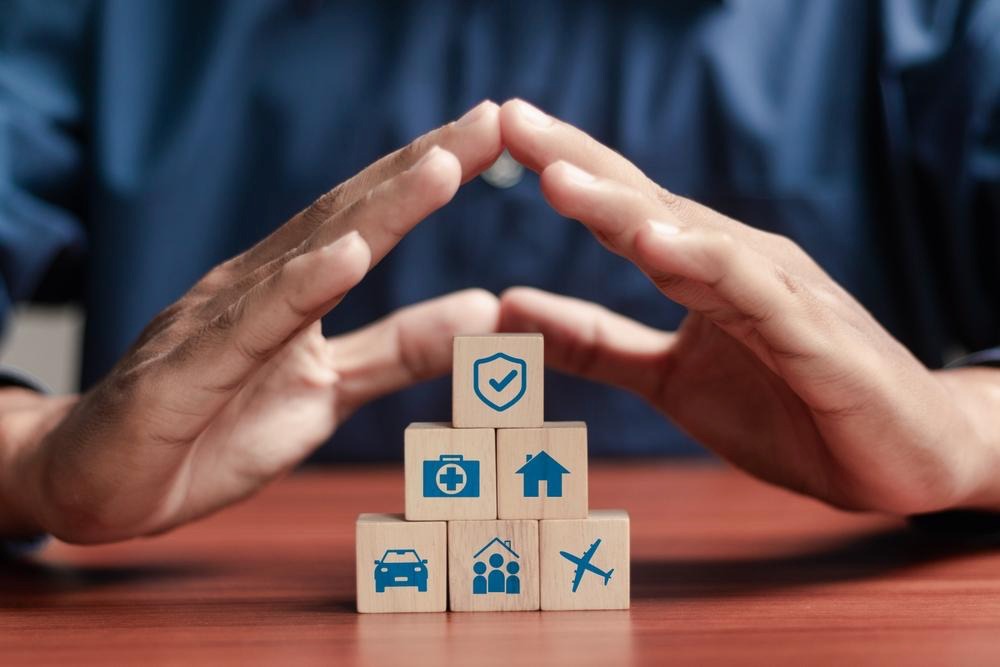
A quién querés proteger y qué buscás cubrir
Antes de contratar una póliza, es fundamental que te hagas dos preguntas: ¿quiénes dependen económicamente de vos? y ¿qué gastos o compromisos querés asegurar? Las respuestas te van a ayudar a definir el monto de cobertura y el tipo de protección que necesitás.
Si vivís con tu pareja y ambos comparten gastos, pensá en cuánto tiempo necesitaría esa persona para reorganizarse financieramente si vos faltás. Si tenés hijos, considerá los costos de crianza, educación y cuidado a futuro. Si estás pagando un crédito o una hipoteca, evaluá cuánto falta saldar para que esa deuda no recaiga sobre tus seres queridos.
También es importante pensar en coberturas adicionales. Algunas pólizas incluyen protección ante enfermedades graves o accidentes que generen incapacidad total, lo que te permite recibir un adelanto del capital asegurado en vida. Esto puede ser especialmente útil si trabajás de forma independiente o si tus ingresos dependen exclusivamente de tu capacidad física para desempeñarte.
Beneficiarios: quiénes reciben la protección
Podés designar como beneficiarios a tu pareja, hijos, padres, hermanos o cualquier persona que consideres. Es recomendable actualizar esta información cada vez que haya cambios importantes en tu vida: casamiento, nacimiento de un hijo, divorcio o fallecimiento de un beneficiario. Mantener los datos al día garantiza que el capital llegue a quienes realmente querés proteger.
Monto de cobertura: cuánto es suficiente
No existe una fórmula única, pero una guía práctica es calcular entre cinco y diez veces tu ingreso anual, sumando deudas pendientes y gastos proyectados a futuro. Si tenés dudas, podés consultar con un asesor que te ayude a encontrar el equilibrio entre protección adecuada y prima accesible.
Plazo de la póliza: temporaria o permanente
Las pólizas temporarias cubren un período específico (10, 20 o 30 años) y suelen ser más económicas. Son ideales si buscás protección durante etapas clave como la crianza de tus hijos o el pago de una hipoteca. Las pólizas permanentes te cubren toda la vida, pero tienen primas más altas. Elegir una u otra depende de tus objetivos y tu presupuesto.
Cómo comparar coberturas leyendo la póliza
No todas las pólizas son iguales, aunque parezcan similares en precio. Antes de contratar, es clave que leas las condiciones generales y entiendas qué está cubierto y qué no. Algunos puntos a revisar:
Coberturas incluidas: verificá si la póliza cubre solo fallecimiento o también invalidez, enfermedades graves y accidentes. Algunas incluyen servicios adicionales como asistencia médica telefónica, segunda opinión médica o adelanto de gastos funerarios.
Exclusiones: todas las pólizas tienen situaciones que no cubren, como suicidio en el primer año, deportes extremos sin declarar o enfermedades preexistentes no informadas. Conocer estas exclusiones te evita sorpresas en el momento del reclamo.
Período de carencia: algunas coberturas tienen un tiempo de espera antes de entrar en vigencia. Asegurate de saber cuándo empieza realmente tu protección.
Renovación y cancelación: entendé si la póliza se renueva automáticamente, si podés cancelarla sin penalidades y si las primas pueden aumentar con el tiempo.
Comparar varias opciones te permite encontrar la que mejor se adapta a tu situación. No te quedes solo con el precio: evaluá también la solidez de la compañía, la claridad de las condiciones y la facilidad para hacer reclamos.
Guía simple para empezar con tu protección
Si estás listo para dar el primer paso, seguí estos pasos prácticos:
- Evaluá tu situación actual: hacé una lista de tus ingresos, gastos fijos, deudas y personas que dependen de vos. Esto te dará una idea clara de cuánta protección necesitás.
- Definí tus prioridades: ¿querés cubrir solo el fallecimiento o también invalidez? ¿buscás una póliza temporaria o permanente? ¿necesitás servicios adicionales?
- Pedí cotizaciones: contactá a diferentes compañías o usá herramientas online para comparar precios y coberturas. Asegurate de que las cotizaciones incluyan las mismas condiciones para poder compararlas de forma justa.
- Leé las condiciones: antes de firmar, revisá las coberturas, exclusiones, período de carencia y condiciones de renovación. Si algo no te queda claro, preguntá.
- Designá beneficiarios: elegí quiénes recibirán el capital y actualizá esta información cada vez que sea necesario.
- Contratá y mantené tu póliza activa: una vez que contrataste, asegurate de pagar las primas en tiempo y forma. Una póliza vencida no te protege.
Empezar a pensar en un seguro de vida no tiene que ser complicado ni costoso. Con información clara y decisiones conscientes, podés armar un plan de protección que se ajuste a tu realidad y te dé tranquilidad a vos y a las personas que más te importan. Cuanto antes empieces, más beneficios vas a obtener y más preparado vas a estar para enfrentar cualquier imprevisto que la vida te presente.